"Fazendas fantasmas": o que é fato e o que é boato sobre o crédito rural
Balanço do Banco do Brasil e operação da PF acendem alerta sobre fraudes, mas especialistas apontam que números bilionários que circulam na internet são descontextualizados; entenda como funciona a fiscalização do crédito no campo

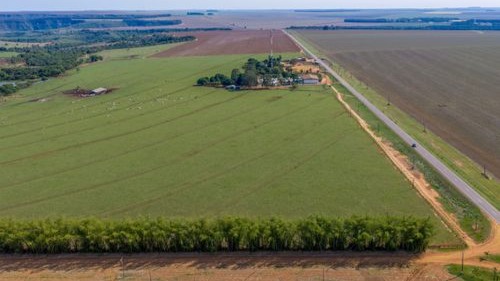
O aumento da inadimplência no agronegócio, evidenciado pelo balanço do Banco do Brasil divulgado recentemente, gerou questionamentos sobre o sistema de crédito rural. Também há alguns dias, a Polícia Federal iniciou uma operação investigando supostos contratos fraudulentos, com financiamentos a propriedades inexistentes, as chamadas "fazendas fantasmas".
Nomeada de Agro Ghost II, a investigação envolve uma suposta fraude de R$ 8,5 milhões em um financiamento. Além disso, apura outras possíveis operações irregulares envolvendo contratos com a Caixa Econômica Federal, Sicoob e Banco do Nordeste do Brasil (BNB).
"Os investigados poderão responder pelos crimes de estelionato qualificado, falsificação de documentos, falsidade ideológica, uso de documento falso, lavagem de dinheiro e associação criminosa", informou, em nota, a Polícia Federal.
A desinformação nas redes sociais
Mas, nas redes sociais, a situação "ganhou" proporções maiores. Após a divulgação do balanço do Banco do Brasil, começaram a circular informações sem a devida confirmação sobre contratos que somariam R$ 256 bilhões com fazendas fantasmas. O montante é mais da metade do crédito rural previsto para o Plano Safra 2026/27.
Os dados foram descontextualizados a partir de notícias de investigações da Polícia Federal, que não mencionam o Banco do Brasil, e do levantamento sobre o saldo de operações problemáticas (em atraso, prorrogadas, renegociadas e inadimplentes) feito recentemente pela Frente Parlamentar da Agropecuária (FPA).
Esse estoque, medido pelo Banco Central, chegou a R$ 205,3 bilhões em setembro em todo o sistema financeiro. Consultada, a Polícia Federal não respondeu se há qualquer investigação de uma possível fraude com esse montante. O Banco Central também não respondeu.
O Banco do Brasil nega irregularidades na concessão do crédito rural e afirma que há disseminação de informações "fantasiosas" em redes sociais.
A avaliação dos especialistas
Especialistas e diretores de bancos ouvidos pela reportagem disseram considerar "praticamente impossível" ocorrerem fraudes contra o Sistema Nacional de Crédito Rural (SNCR) nos valores ventilados nas redes sociais nos últimos dias.
Eles afirmam que o sistema de regulação para registro de contratos e desembolso de operações de crédito rural conta com controles rígidos e diversas "camadas de proteção" contra fraudes e irregularidades. A contratação do crédito é vista como burocrática, em parte, pelo "arsenal de ferramentas" usado nas contratações.
"É praticamente impossível acontecer algo dessa magnitude. Se acontecesse, seria falha episódica e teria que envolver muito desvio de conduta e de controles. Falhas existem, mas nunca seriam em valores significativos", diz José Carlos Vaz, consultor jurídico de agronegócio e ex-diretor do Banco do Brasil.
Para um diretor de agronegócios de um banco, ouvido sob anonimato, o ruído causado pela desinformação encarece ainda mais o financiamento aos produtores rurais. "Pode justificar um aumento de compliance que será repassado no custo do dinheiro. O problema é outro, é de crédito, de pressão no setor", analisa.
Como funciona a análise do crédito rural no Brasil
Antes da liberação do dinheiro, quem valida as informações sobre o proprietário que pede o empréstimo e a área a ser financiada são a instituição financeira e o Banco Central. A checagem deve atender a alguns critérios.
Propriedade e produtor passam por avaliação
A propriedade rural passa por uma dupla verificação de documentos e de situação legal. Por meio das coordenadas geográficas, busca-se saber se há irregularidades fundiárias, sociais, ambientais e trabalhistas. O Cadastro Ambiental Rural (CAR) é outra exigência.
"Quando recebem uma matrícula de imóvel, por exemplo, podem confirmar sua autenticidade diretamente no cartório, obter certidões atualizadas e cruzar informações com o CAR, CCIR e outras bases oficiais. Pequenas diferenças de área podem ter explicações técnicas, mas inconsistências relevantes exigem esclarecimentos adicionais", aponta Nilson Silva, consultor em agronegócios.
Os potenciais financiadores também avaliam se a área da fazenda não está atrelada a outro financiamento. O controle é ainda mais rígido nas operações com recursos controlados, com exigências legais para a aplicação do dinheiro.
Bancos e cooperativas financeiras têm que fazer uma análise detalhada do produtor que procura o financiamento. A documentação, seja CPF ou CNPJ, passa por validação. Se não for o proprietário, é preciso apresentar contrato de arrendamento registrado em cartório.
As instituições verificam também se a pessoa está no pleno exercício de atividade rural e sua condição cadastral.
Para onde vão as informações sobre a fazenda e o produtor
As instituições financeiras submetem as informações ao Sistema de Operações do Crédito Rural e do Proagro (Sicor), do Banco Central, que faz uma nova verificação completa. A avaliação dos especialistas é a de que, mesmo se um fraudador conseguir manipular dados do CAR e do imóvel rural no banco, a autoridade monetária barra a operação se detectar irregularidades.
O consultor Nilson Silva reconhece que há risco de fraudes. Podem ocorrer situações como falsificação de documentos, uso indevido de informações e irregularidade em registros cartoriais. A efetividade dos processos de verificação depende da experiência dos responsáveis e do rigor nas avaliações.
"Nenhum controle isoladamente elimina a possibilidade de fraude; é a combinação dessas verificações que proporciona maior segurança às operações", pontua. "Entretanto, é importante distinguir essas situações de uma suposta fragilidade generalizada do crédito rural", acrescenta Silva.
Para Ruy Toledo Piza, da TN Advogados, as fraudes fundiárias no Brasil não são uma novidade, mas estão aparecendo mais recentemente com a integração das bases de dados federais, como a do Cadastro Ambiental Rural (CAR) e do Sistema de Gestão Fundiária (Sigef), e novas tecnologias de checagem de dados, utilizadas principalmente por fintechs e agtechs.
Por que isso importa para você
Se você é produtor rural e depende de crédito para financiar a safra, a desinformação pode ter impacto direto no seu bolso. O ruído causado por notícias falsas ou distorcidas pode levar os bancos a endurecer ainda mais as regras de concessão de empréstimos. Isso pode encarecer o crédito e dificultar o acesso ao financiamento.
Por outro lado, é importante entender que o sistema de crédito rural tem mecanismos de controle. A análise passa por várias etapas, e o Banco Central faz uma verificação final. Isso não elimina o risco de fraude, mas reduz a possibilidade de grandes desvios.
🔧 Dica prática para você
Mantenha a documentação da sua propriedade em dia. Isso inclui o CAR, a matrícula do imóvel, as certidões negativas e os contratos de arrendamento, quando for o caso. Documentação organizada facilita a aprovação do crédito e evita atrasos.
Acompanhe as notícias sobre crédito rural com senso crítico. Desconfie de números muito altos ou informações sem fonte confirmada. E converse com sua cooperativa ou banco sobre as condições de financiamento antes de precisar do recurso.
Se você tem dúvidas sobre a veracidade de alguma informação, procure os canais oficiais do Banco Central, do Banco do Brasil ou da Polícia Federal. A informação correta é a melhor ferramenta para proteger o seu negócio.